Một đề xuất từ nghị trường Quốc hội về cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai nhằm hạn chế đầu cơ bất động sản đang nhận được nhiều ý kiến trái chiều. Trong khi một số quan điểm cho rằng đây là giải pháp ngăn tình trạng mua bán lướt sóng, giới chuyên gia cảnh báo quy định này có thể ảnh hưởng đến quyền tài sản, thanh khoản thị trường và cả người mua nhà có nhu cầu thực.
Tại phiên thảo luận Quốc hội ngày 30/10 về dự thảo Luật Kinh doanh bất động sản (sửa đổi),ông Lê Thanh Hoàn, Ủy viên chuyên trách Ủy ban Pháp luật và Tư pháp của Quốc hội cho rằng, thị trường hiện nay có tình trạng tài chính hóa hoạt động bất động sản vượt tầm kiểm soát, biến nhà ở từ một tài sản sinh kế an cư trở thành công cụ đầu cơ lướt sóng.
Theo ông, tình trạng này xuất phát từ luật hiện hành cho phép chuyển nhượng hợp đồng bán nhà ở trên giấy. Hiện dự thảo luật sửa đổi vẫn giữ quy định này.
Ông phân tích, bản chất kinh tế, pháp lý của giao dịch chuyển nhượng chính là vị trí trong hợp đồng chứ không phải là tài sản hữu hình. Người được chuyển nhượng trong hợp đồng mua bán không phải là căn nhà vì công trình chưa tồn tại trên thực địa cũng như chưa được nghiệm thu bàn giao.
"Đây thực chất là chuyển giao vị trí hợp đồng giữa bên chuyển nhượng và bên nhận chuyển nhượng, tức là toàn bộ quyền và nghĩa vụ phát sinh từ hợp đồng", ông Hoàn nêu.
Cần phân biệt đầu cơ với giao dịch tạo lập giá trị
Trước đề xuất của đại biểu, ông Nguyễn Hữu Cường, Chủ tịch Hiệp hội Bất động sản Hà Nội viết trên trang cá nhân cho rằng, cần nhìn nhận đề xuất dưới góc độ tổng thể của nền kinh tế, thay vì chỉ tập trung vào hoạt động mua bán bất động sản.
Theo ông, thị trường địa ốc có mối liên hệ chặt chẽ với tín dụng ngân hàng, dòng vốn đầu tư, tiết kiệm dân cư, tài sản bảo đảm, hoạt động xây dựng, thương mại và tài chính công. Do đó, một chính sách tưởng như chỉ điều chỉnh quyền chuyển nhượng hợp đồng cũng có thể tạo ra những tác động dây chuyền đến thanh khoản, chi phí vốn, khả năng trả nợ và quá trình tái cấu trúc doanh nghiệp.
Ông Cường dẫn lại giai đoạn 2013-2016, khi thị trường bất động sản rơi vào tình trạng đóng băng, hàng tồn kho lớn, doanh nghiệp thiếu thanh khoản và nợ xấu ngân hàng gia tăng.
Trong bối cảnh đó, Nghị quyết 02/NQ-CP năm 2013, Luật Kinh doanh bất động sản năm 2014 cùng quá trình hoàn thiện hành lang pháp lý về giao dịch và bảo đảm nghĩa vụ bằng tài sản hình thành trong tương lai đã góp phần tháo gỡ khó khăn, tạo điều kiện để các nguồn lực xã hội tham gia thị trường.
Theo ông, bài học quan trọng từ giai đoạn này là khi quyền tài sản được xác lập minh bạch và dòng vốn lưu thông có kiểm soát, nền kinh tế sẽ có thêm khả năng tự điều chỉnh và phục hồi.
Vị chuyên gia cho rằng cần phân biệt lợi nhuận hình thành từ việc tạo lập giá trị với lợi nhuận có được thông qua hành vi bóp méo thị trường. Những hoạt động gom hàng tạo khan hiếm giả, thao túng giá, quảng cáo sai lệch hay chuyển nhượng lòng vòng nhằm đẩy giá cần được kiểm soát. Tuy nhiên, không nên mặc nhiên xem mọi giao dịch có lợi nhuận đều là đầu cơ tiêu cực.
Ông cũng đặt vấn đề về lượng tài sản đang bị bỏ hoang hoặc chưa được khai thác hiệu quả, từ các khu đô thị vắng cư dân, biệt thự bỏ trống đến những công trình dở dang. Theo ông, thị trường cần cơ chế đủ linh hoạt để nhà đầu tư có năng lực tiếp nhận, tái cấu trúc, hoàn thiện những tài sản này, thay vì để nguồn lực tiếp tục bị mắc kẹt.
Ở góc độ ngân hàng, giao dịch chuyển nhượng hợp pháp có thể tạo nguồn tiền trả nợ, hỗ trợ xử lý nợ xấu và giải phóng tài sản bảo đảm. Với doanh nghiệp, đây là cơ hội tái cơ cấu tài chính, duy trì hoạt động và việc làm. Còn người mua nhà có thêm phương án chuyển nhượng khi hoàn cảnh tài chính hoặc nhu cầu cư trú thay đổi.
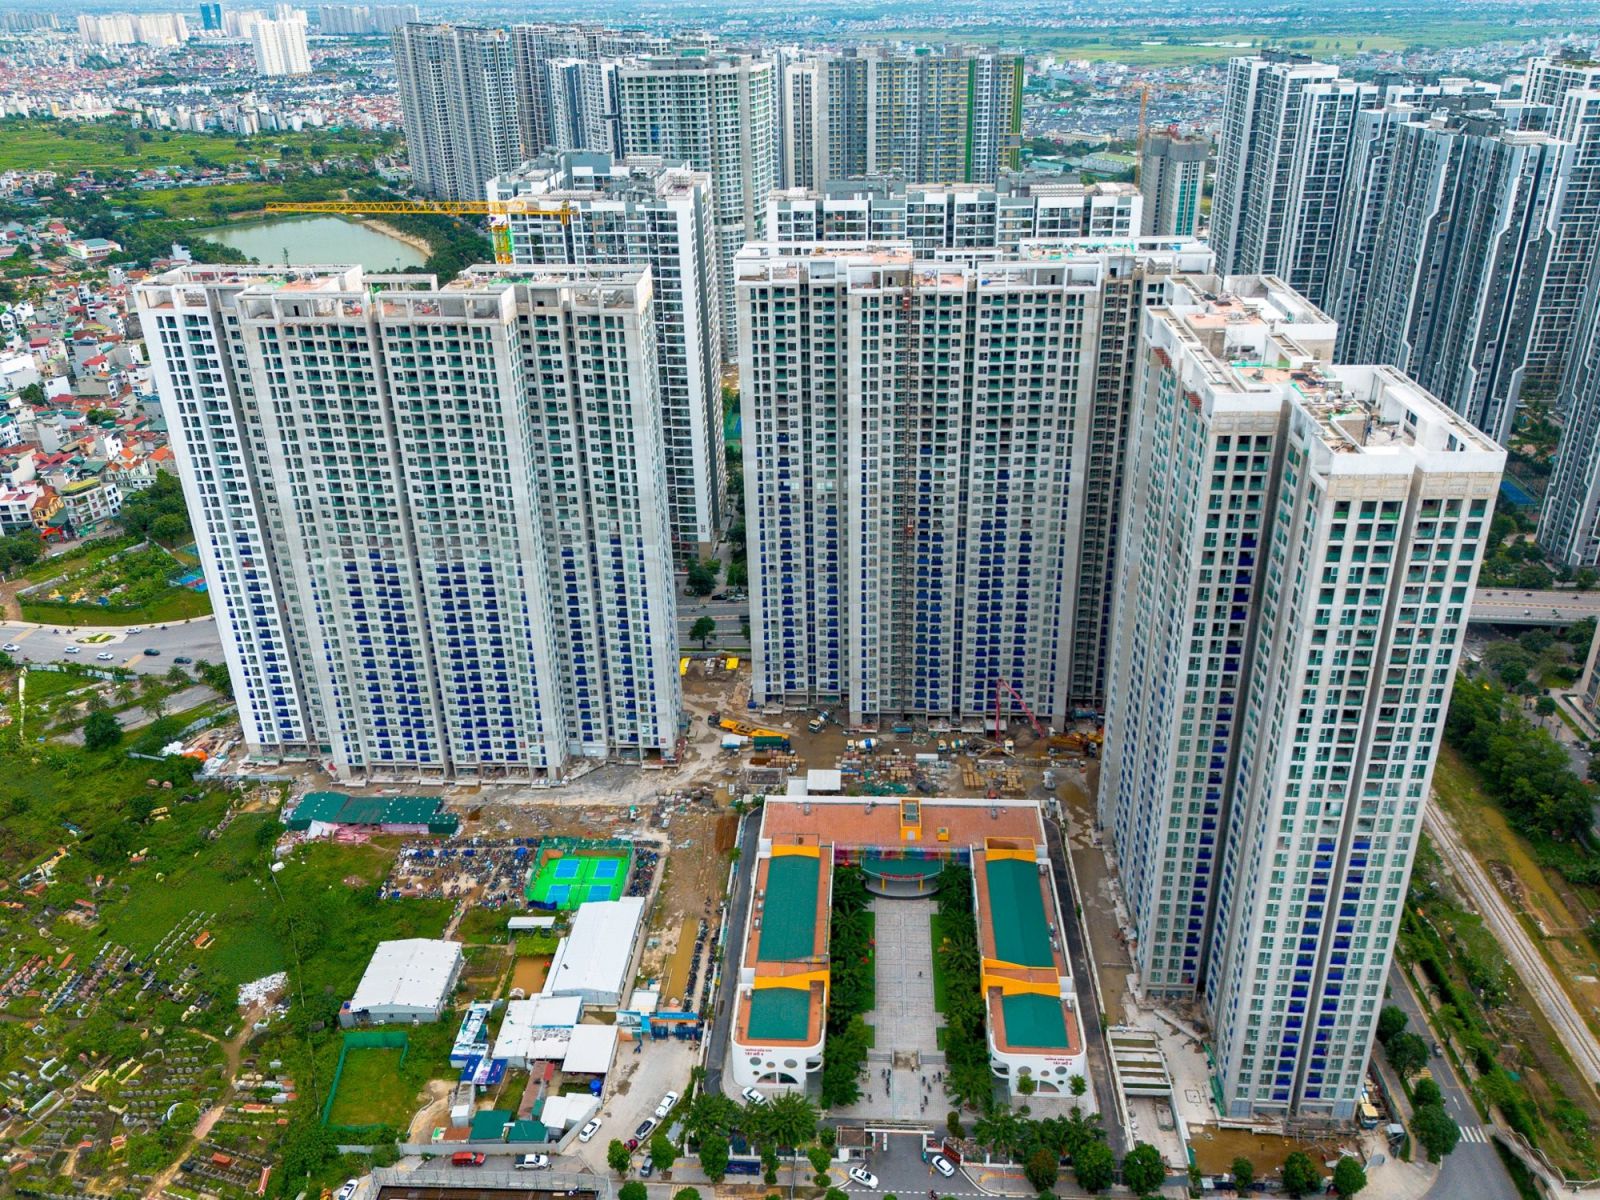
Ảnh minh họa
Đồng quan điểm, ông Phạm Đức Toản, CEO EZ Property, cho rằng không phải mọi giao dịch chuyển nhượng nhà ở hình thành trong tương lai đều nhằm mục đích đầu cơ.
Theo ông, giai đoạn từ khi dự án nhận booking đến trước bàn giao thường thu hút nhiều nhà đầu tư. Họ không cần thanh toán toàn bộ giá trị căn nhà nhưng vẫn có thể hưởng chênh lệch khi chuyển nhượng quyền mua hoặc hợp đồng.
Dẫn chứng năm 2024, khi chung cư Hà Nội nóng lên do nguồn cung khan hiếm, nhiều nhà đầu tư, môi giới và sàn giao dịch gom quyền đặt mua rồi bán lại, thu chênh lệch vài trăm triệu đồng. So với vốn đặt cọc ban đầu, mức sinh lời có trường hợp lên tới 50-100%, góp phần đẩy giá nhà và khiến người mua ở thực khó tiếp cận sản phẩm.
Tuy nhiên, việc siết chuyển nhượng nhà trên giấy có thể ảnh hưởng trực tiếp đến quyền lợi của người mua, bởi không phải hợp đồng mua nhà trên giấy nào cũng vì mục đích đầu cơ, "lướt sóng".
Hơn nữa, việc chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai là một phương thức giao dịch hợp pháp, đáp ứng nhu cầu thực tế của thị trường. Luật Kinh doanh bất động sản hiện hành cho phép việc chuyển nhượng này.
Theo ông Toản, thường thì thời gian từ khi ký hợp đồng đến lúc nhận bàn giao thường kéo dài 1-2 năm, người mua có thể thay đổi công việc, gặp khó khăn tài chính hoặc không còn nhu cầu sở hữu nhà.
Do đó, nếu cấm chuyển nhượng, họ có thể buộc phải tiếp tục đóng tiền dù không còn nhu cầu hoặc năng lực tài chính hoặc có nguy cơ phải chấm dứt hợp đồng, mất tiền đặt cọc, chịu phạt vi phạm hoặc phát sinh tranh chấp với chủ đầu tư….
Lo ngại giao dịch ngầm nếu cấm chuyển nhượng
Từ góc độ pháp lý, luật sư Lê Trung Phát, Giám đốc Hãng luật Lê Trung Phát, Đoàn Luật sư TP HCM cho rằng, quyền định đoạt là một trong ba quyền năng cốt lõi cấu thành quyền sở hữu, được quy định tại Điều 32 Hiến pháp năm 2013.
Theo luật sư, dù nhà ở chưa hoàn thành, quyền tài sản phát sinh từ hợp đồng mua bán vẫn là một loại quyền tài sản hợp pháp được pháp luật bảo hộ. Việc chuyển nhượng hợp đồng về bản chất là chuyển giao quyền và nghĩa vụ phát sinh từ một giao dịch dân sự, kinh tế hợp pháp.
Ông cho rằng Nhà nước cần quản lý hoạt động này thông qua các quy định về điều kiện giao dịch, nghĩa vụ thuế và tính pháp lý, thay vì cấm đoán toàn bộ.
Luật sư Phát cảnh báo nếu nhu cầu chuyển nhượng vẫn tồn tại nhưng pháp luật không cho phép, người dân có thể tìm đến những hình thức giao dịch không chính thức như hợp đồng ủy quyền toàn phần, vi bằng, giấy tờ hứa mua bán hoặc giấy tay.
Những phương thức này tiềm ẩn rủi ro pháp lý, có thể làm gia tăng tranh chấp, nguy cơ lừa đảo và khiến cơ quan quản lý khó kiểm soát dòng tiền, dữ liệu giao dịch cũng như nghĩa vụ thuế.
Một hệ quả khác là người mua gặp khó khăn tài chính sẽ có ít lựa chọn hơn. Thay vì chuyển nhượng hợp đồng cho người khác tiếp tục thực hiện nghĩa vụ thanh toán, họ có thể phải hủy hoặc đơn phương chấm dứt hợp đồng với chủ đầu tư, kéo theo nguy cơ phát sinh tiền phạt, bồi thường và tranh chấp…
Theo các chuyên gia, mục tiêu chống đầu cơ và bảo vệ người mua nhà ở thực là cần thiết, nhưng giải pháp chính sách cần tập trung đúng vào những hành vi gây méo mó thị trường. Những công cụ như công khai dữ liệu giao dịch, minh bạch pháp lý dự án, kiểm soát dòng tiền, tăng cường bảo lãnh và xử lý nghiêm hành vi thổi giá, tạo giao dịch giả cần được xem xét đồng bộ.
Một chính sách hiệu quả không chỉ cần ngăn chặn những giao dịch gây hại mà còn phải bảo đảm thị trường duy trì được thanh khoản, các dự án có khả năng hoàn thành và người mua nhà không trở thành bên chịu thiệt khi hoàn cảnh tài chính thay đổi.
Minh Quân